
Sommaire · Reconnaître une mauvaise assurance-vie : 5 signaux
Deux contrats d'assurance-vie peuvent offrir le même cadre fiscal, mais des frais, des supports et des possibilités de gestion très différents. Et sur plusieurs années, ces différences peuvent peser sur le résultat de ton épargne.
Alors, comment reconnaître un contrat adapté à tes besoins ? Frais sur versement, coûts récurrents, fonds euros, ETF, gestion libre ou pilotée : ce guide t'aide à examiner les critères essentiels avant de souscrire. Pour comprendre d'abord le fonctionnement de cette enveloppe, consulte le guide complet de l'assurance-vie.
Reconnaître une mauvaise assurance-vie : 5 signaux
Avant de comparer dans le détail, ces cinq signaux suffisent à écarter la plupart des contrats à fuir, en cinq minutes :
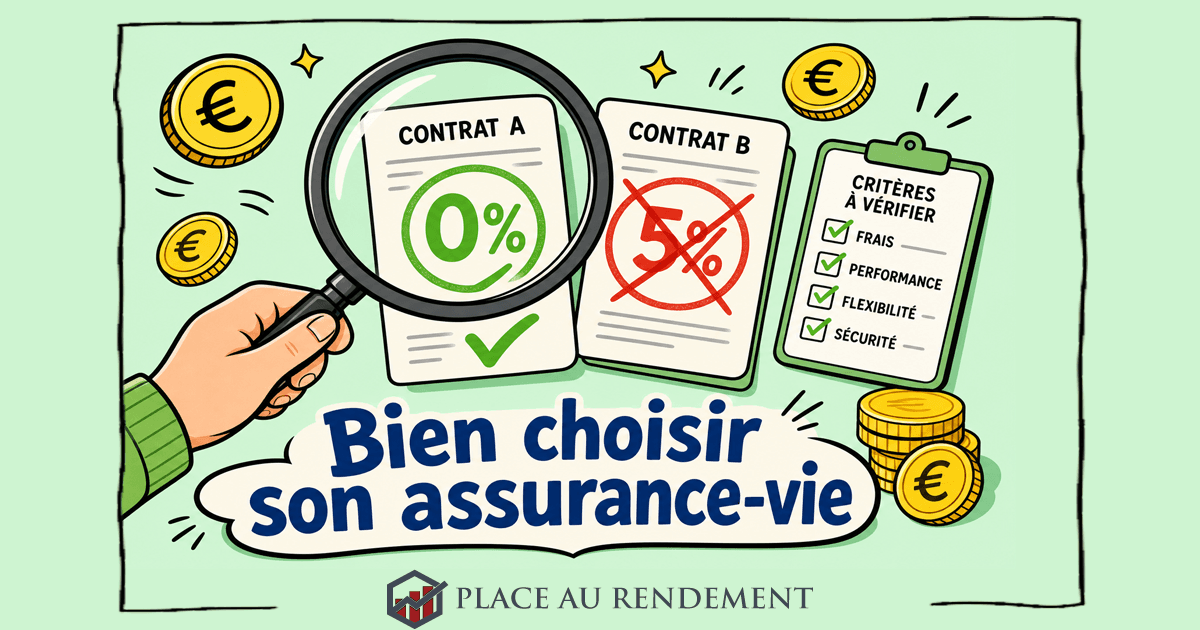
- Des frais sur versement supérieurs à 0 %. Certains réseaux prélèvent encore 2 à 5 % à chaque dépôt. De l'argent perdu d'entrée de jeu.
- Des frais de gestion sur unités de compte nettement au-dessus de 0,6 %/an (souvent 0,8 % et plus). Ils rognent la performance chaque année, à vie.
- Un fonds euros durablement sous la moyenne de marché. Le fonds euros moyen a servi 2,63 % en 2025, nets des frais de gestion sur encours et avant prélèvements sociaux, selon l'ACPR. Les frais de gestion moyens sur les contrats individuels sont de 0,63 %. Un contrat coincé bien en dessous traîne la patte. Attention toutefois : les meilleurs taux affichés sont souvent des fonds euros « boostés », conditionnés à une part minimale d'unités de compte (donc de risque).
- Un choix d'unités de compte famélique. Quelques fonds maison chers, et c'est tout : pas de quoi construire une allocation correcte.
- Pas d'ETF à frais réduits. L'absence d'ETF à faibles frais limite fortement les possibilités de construire une allocation diversifiée à bas coût.
Un seul de ces signaux justifie d'aller voir ailleurs avant de signer.
Frais d'assurance-vie 2026 : lesquels regarder, lesquels fuir
Une assurance-vie empile plusieurs couches de frais. Les comparer ligne à ligne est le seul moyen de juger un contrat.
| Type de frais | Bon contrat en ligne (2026) | Contrat à éviter |
|---|---|---|
| Frais sur versement | 0 % | 2 à 5 % |
| Gestion annuelle (fonds euros) | ~0,5 à 0,6 %/an | ~0,8 %/an et + |
| Gestion annuelle (unités de compte) | ~0,5 à 0,6 %/an | jusqu'à ~1 %/an |
| Frais des supports UC | ETF souvent ~0,1 à 0,4 % | Fonds actifs souvent nettement plus élevés |
| Frais d'arbitrage | 0 % | ~0,5 à 1 % par opération |
| Gestion pilotée (si choisie) | +0,2 à 0,5 %/an | +0,5 %/an et au-delà |
Ces fourchettes sont des ordres de grandeur de marché. Additionne les couches qui te concernent : les frais du contrat et ceux des supports se cumulent. À l'échelle du marché, France Assureurs mesure en 2025 0,88 % de frais moyens sur les contrats en UC et 1,60 % de coûts récurrents moyens sur les fonds détenus. Ces deux moyennes ne signifient pas qu'un contrat coûte systématiquement 2,48 %, mais elles montrent pourquoi il faut regarder les deux couches. Un contrat à 0 % de versement, 0,5 % de gestion et des ETF à faible TER te coûtera une fraction d'un contrat bancaire chargé.
Un exemple parle mieux qu'un tableau. Sur 10 000 € versés, un contrat bancaire à 3 % de frais d'entrée engloutit 300 € dès le départ ; ajoute 1 %/an de frais de gestion contre 0,6 % ailleurs, et sur vingt ans l'écart se chiffre en milliers d'euros, pour exactement le même risque.
Le simulateur d'intérêts composés chiffre l'écart sur ta propre situation.
À noter pour les profils autonomes : l'assurance-vie ajoute généralement des frais annuels d'enveloppe qu'un PEA ou un CTO n'a pas nécessairement, même si ces derniers peuvent avoir leurs propres frais de courtage, de change ou de tenue de compte. Son principal intérêt face à un PEA ou un CTO vient surtout de son cadre fiscal, du fonds euros et de ses possibilités de transmission, plutôt que d'un avantage de performance brute.
Gestion libre ou gestion pilotée : laquelle choisir ?
Libre ou pilotée, c'est là que les avis se déchirent. En gestion libre, tu sélectionnes tes supports et tu arbitres toi-même, sans frais supplémentaires de mandat. Les frais du contrat et des supports restent dus. En gestion pilotée, un gérant s'occupe de l'allocation selon ton profil de risque, moyennant une couche de frais en plus (souvent 0,2 à 0,5 %/an). Si tu optes pour une pilotée, vérifie qu'elle s'appuie sur des ETF à faible coût plutôt que sur des fonds maison chers : c'est ce qui sépare une bonne délégation d'une couche de frais inutile.
La pilotée se justifie surtout par le confort et le manque de temps ou d'envie de gérer. Mais si tu es à l'aise pour choisir un ETF Monde et une poche de fonds euros, une allocation simple en gestion libre peut remplir le même objectif pour moins cher que la gestion pilotée. Le détail du choix est dans la fiche gestion pilotée.
Peut-on transférer son assurance-vie vers une autre banque ou un autre assureur ?
Beaucoup écrivent qu'aucun transfert n'est possible : c'est faux, mais la réalité est plus étroite qu'on ne le croit. Le transfert d'une assurance-vie n'est possible que chez le même assureur, en conservant l'antériorité fiscale :
- l'amendement Fourgous (2005) permet de transformer un vieux contrat monosupport en euros en contrat multisupport, chez le même assureur ;
- la loi Pacte (article 72, 2019) a élargi cette possibilité au transfert vers un autre contrat plus moderne, toujours du même assureur, et autorise même un transfert partiel.
La transformation doit rester chez le même organisme assureur et dépend des contrats d'accueil et des conditions de transformation qu'il propose. L'assureur doit t'en informer chaque année dans ton relevé de situation. Le contrat cible doit comporter une part d'unités de compte. Aucun transfert entre assureurs différents n'est possible à ce jour, en l'état du droit en 2026. Quitter une compagnie pour une autre impose un rachat total, qui purge l'antériorité fiscale et déclenche l'imposition des gains.
Banque ou courtier en ligne ?
Sur le seul critère des frais, les contrats distribués en ligne sont généralement plus compétitifs : souvent 0 % sur versement, une gestion plus basse, des arbitrages gratuits et des ETF disponibles. Un contrat de réseau peut prélever des frais d'entrée, parfois de 2 à 5 %, et proposer une gamme d'unités de compte plus chère, parce que le conseiller est rémunéré sur la collecte et les supports maison. Pour autant, le courtier en ligne se rémunère lui aussi (rétrocessions sur les supports, conditions de bonus du fonds euros) : la vraie comparaison reste celle des frais réels, pas l'opposition « banque méchante / courtier vertueux ».
Pour un petit budget (30 à 50 € par mois), l'effet est particulièrement visible : les frais d'entrée d'un contrat bancaire amputent chaque versement, alors qu'un contrat en ligne investit 100 % de ta mise. Sur dix ou vingt ans, l'écart se chiffre en milliers d'euros, sans aucune différence de risque.
Checklist avant de signer
À cocher avant d'ouvrir un contrat :
- Frais sur versement à 0 %.
- Frais de gestion des unités de compte sous ~0,6 %/an.
- Des ETF à frais réduits dans la liste des supports.
- Un fonds euros au rendement proche ou au-dessus de la moyenne de marché.
- Arbitrages gratuits (ou quasi).
- Choix clair entre gestion libre et pilotée, sans pilotée imposée.
- Ticket d'entrée et versements modulables (pouvoir suspendre ou reprendre sans pénalité) adaptés à ton budget.
- Un assureur solide derrière le contrat : c'est lui qui porte le risque. Pour une société d'assurance française relevant du FGAP, la protection est plafonnée à 70 000 € par assuré auprès d'une même compagnie, quel que soit le nombre de contrats. Pour un assureur étranger, vérifie le mécanisme applicable dans son pays d'origine. D'où l'intérêt de fractionner un gros capital entre plusieurs assureurs.
J'ai déjà un mauvais contrat : que faire ?
Surtout, ne clôture pas dans la précipitation, surtout au-delà de 8 ans : l'antériorité fiscale a de la valeur. Trois pistes selon ta situation :
- Le laisser dormir avec un solde minimal pour conserver la date d'ouverture.
- Racheter progressivement en profitant de l'abattement annuel après 8 ans (4 600 € seul, 9 200 € pour un couple, sur la seule part de gains du rachat ; voir la fiche rachat), pour lisser la sortie sans frottement fiscal.
- Demander un transfert interne si ton assureur propose enfin un contrat correct (Fourgous ou Pacte).
En parallèle, tu peux prendre date sur un bon contrat en ligne pour préparer la suite, sans y mettre ton épargne de précaution.
Pour aller plus loin
Avant de signer un contrat, vérifie ta pyramide d'épargne : LEP (si éligible, 2,50 % nets) et Livret A pour la précaution, puis PEL et CEL si tu as un projet immobilier daté. L'assurance-vie vient ensuite, pour faire travailler le surplus.
Une fois le contrat choisi, pense aussi à la transmission via l'assurance-vie, où la qualité du contrat et la clause bénéficiaire comptent autant que la fiscalité. Pour les supports, vois les fiches SCPI et unités de compte. Les frais des contrats en ligne, lus sur les notices, sont dans le comparatif assurance-vie.
Sources : loi Pacte n° 2019-486 du 22 mai 2019 (art. 72) et amendement Fourgous (loi n° 2005-842 du 26 juillet 2005) ; CGI art. 125-0 A ; ACPR, « Revalorisation 2025 des contrats d'assurance-vie et de capitalisation », 30 juin 2026 ; France Assureurs, « L'assurance vie en unités de compte en 2025 », mai 2026 ; ABE Info Service pour la transformation Pacte et le FGAP ; Code des assurances. Fourchettes de frais : ordres de grandeur de marché 2026. Chiffres vérifiés au 6 octobre 2026.
Questions fréquentes
Quels sont les signes d'une mauvaise assurance-vie ?
Cinq signaux doivent t'alerter : des frais sur versement supérieurs à 0 %, des frais de gestion sur unités de compte élevés (au-delà de ~0,6 %/an, souvent 0,8 % et plus dans les réseaux), un fonds euros qui sert durablement sous la moyenne de marché, un choix d'unités de compte très limité, et l'absence d'ETF à frais réduits. Un seul de ces signaux justifie de comparer ailleurs avant de signer.
Quels frais regarder en priorité sur une assurance-vie ?
Les frais sur versement d'abord (ils doivent être à 0 % sur un bon contrat en ligne). Puis les frais de gestion annuels du contrat, le TER des supports que tu détiens, les frais d'arbitrage, et le surcoût éventuel de la gestion pilotée. C'est le cumul de ces couches qui érode la performance, pas un frais isolé.
Gestion libre ou gestion pilotée : laquelle choisir ?
La gestion libre te laisse choisir tes supports toi-même, sans frais supplémentaires de mandat ; la gestion pilotée délègue ces choix à un gérant, contre une couche de frais supplémentaire (souvent 0,2 à 0,5 %/an). Les frais du contrat et des supports restent dus dans les deux cas. Si tu es à l'aise avec une allocation simple à base d'ETF Monde, la gestion libre revient moins chère que la pilotée. La pilotée se justifie surtout par le confort.
Peut-on transférer son assurance-vie vers une autre banque ou un autre assureur ?
Uniquement chez le même organisme assureur, en conservant l'antériorité fiscale (loi Pacte de 2019 et amendement Fourgous). La transformation dépend des contrats d'accueil et des conditions qu'il propose. L'assureur doit t'en informer chaque année dans le relevé de situation. Il n'existe toujours pas de transfert entre assureurs différents en 2026 : changer de compagnie impose un rachat total, qui purge l'antériorité et déclenche la fiscalité. D'où la stratégie de « prendre date » sur un bon contrat en ligne sans forcément fermer l'ancien, et sans sacrifier ton épargne de précaution pour le faire.
Banque ou courtier en ligne pour une assurance-vie ?
Sur les frais, les contrats distribués en ligne sont généralement plus compétitifs : souvent 0 % sur versement, une gestion plus basse, des arbitrages gratuits et des ETF disponibles. Un contrat de réseau peut prélever des frais d'entrée, parfois de 2 à 5 %, et proposer une gamme d'unités de compte plus chère. Pour un petit budget, l'écart de frais peut se chiffrer en milliers d'euros sur le long terme.
Que faire si j'ai déjà une mauvaise assurance-vie ?
Ne clôture pas dans la précipitation, surtout si le contrat a plus de 8 ans : son antériorité fiscale a de la valeur. Trois options : le laisser dormir avec une petite somme pour garder la date, racheter progressivement en profitant de l'abattement annuel après 8 ans (4 600 € pour une personne seule, 9 200 € pour un couple, sur la part de gains seulement), ou demander un transfert interne si ton assureur propose un meilleur contrat. En parallèle, tu peux prendre date sur un bon contrat en ligne.