
Sommaire · Qu'est-ce qu'un ETF ?
Acheter quelques actions au hasard parce qu'elles ont déjà beaucoup monté est une mauvaise façon de commencer en bourse. Un ETF prend le problème à l'envers : au lieu de choisir une entreprise, tu peux acheter un marché entier en une seule ligne.
C'est ce qui rend les ETF particulièrement intéressants pour débuter. Mais leur simplicité apparente cache quelques choix importants : quel indice, quelle enveloppe, quelle réplication, quels frais et quelle version du fonds ?
Ce guide reprend tout depuis zéro, sans transformer une solution simple en catalogue de 50 produits.
Qu'est-ce qu'un ETF ?
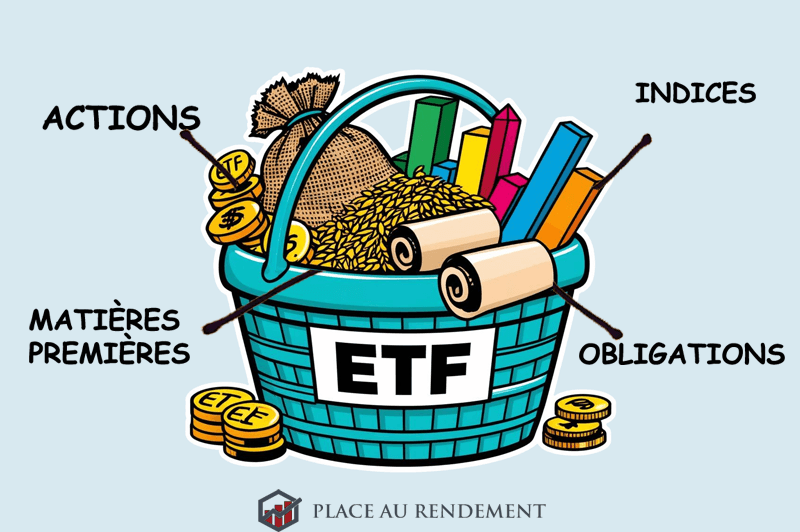
ETF signifie Exchange-Traded Fund, ou fonds coté en bourse.
La plupart des ETF détenus par les particuliers sont indiciels : ils cherchent à reproduire la performance d'un indice comme le S&P 500, le MSCI World ou le CAC 40. Depuis quelques années, il existe aussi des ETF à gestion active, dont le gérant s'écarte volontairement d'un indice de référence.
Avec un ETF indiciel large, une seule transaction peut donner accès à des centaines ou des milliers d'entreprises. C'est le fonds choisi qui apporte la diversification, pas le mot ETF lui-même : un ETF consacré uniquement à l'intelligence artificielle ou au pétrole peut rester très concentré.
Exemple simple
Un ETF S&P 500 cherche à suivre un indice regroupant environ 500 grandes sociétés américaines. Tu n'achètes donc pas séparément chaque entreprise : une part d'ETF te donne une exposition au panier défini par l'indice.
Si l'indice progresse, l'ETF cherche à progresser de façon proche ; s'il baisse, l'ETF baisse aussi. La performance réelle peut légèrement différer à cause des frais, de la méthode de réplication et d'autres coûts internes.
Comment un ETF reproduit-il son indice ?
Deux grandes méthodes dominent.
Réplication physique
L'ETF achète réellement les titres de l'indice. La réplication peut être :
- totale, avec tous les titres ;
- optimisée, avec un échantillon représentatif lorsque l'indice est très large ou certains titres difficiles à négocier.
Réplication synthétique
L'ETF détient un panier d'actifs et conclut un swap avec une banque ou une autre contrepartie pour recevoir la performance de l'indice visé.
La réplication synthétique n'est pas automatiquement « mauvaise ». Elle peut être utile pour suivre certains marchés et permet notamment à plusieurs ETF éligibles au PEA de donner accès à des indices non européens. L'important est de savoir quelle méthode ton ETF utilise et de comprendre ce qu'elle implique.
Pour ce sujet précis, notre guide S&P 500 et Nasdaq dans un PEA détaille le fonctionnement du swap.
Capitalisant ou distribuant ?
Deux ETF suivant le même indice peuvent traiter les dividendes différemment.
Pour quelqu'un qui cherche surtout à faire grossir son capital, la capitalisation évite d'avoir à réinvestir manuellement les distributions. Pour quelqu'un qui veut percevoir un revenu, la version distribuante peut être plus intuitive.
MSCI World, All-World, S&P 500 : quel indice choisir ?
Avant de comparer les ETF, commence par choisir ce que tu veux détenir. L'indice est plus important que la marque du fonds.
| Indice | Ce qu'il couvre | Ce qu'il ne couvre pas directement |
|---|---|---|
| S&P 500 | Environ 500 grandes sociétés américaines | Europe, Japon, émergents |
| MSCI World | Grandes et moyennes capitalisations de 23 marchés développés | Marchés émergents |
| FTSE All-World | Grandes et moyennes capitalisations de marchés développés et émergents | Petites capitalisations |
| MSCI Emerging Markets / EM IMI | Marchés émergents | Marchés développés |
| CAC 40 | Grandes entreprises françaises | Le reste du monde |
Le piège classique est le nom MSCI World : « World » ne signifie pas « tous les pays ». L'indice couvre les marchés développés uniquement. À l'inverse, le FTSE All-World inclut les marchés développés et émergents.
Pour un débutant qui cherche un portefeuille très simple, partir d'un indice actions mondial large est souvent plus facile à comprendre que d'empiler plusieurs paris sectoriels.
Comment choisir un ETF sans se tromper ?
Une fois l'indice choisi, regarde les critères dans cet ordre.
1. L'enveloppe : PEA ou CTO ?
Le PEA offre un cadre fiscal avantageux après 5 ans pour les titres éligibles. Le CTO donne accès à un univers beaucoup plus large, sans contrainte d'éligibilité PEA.
En 2026, après 5 ans, les gains retirés d'un PEA sont exonérés d'impôt sur le revenu dans le cas général ; les prélèvements sociaux restent dus au taux courant de 18,6 %. Les anciens PEA peuvent conserver des règles historiques particulières sur une partie de leurs gains.
Pour comparer les enveloppes : guide PEA et comparatif CTO. Pour savoir si ton horizon justifie déjà un PEA, ou s'il vaut mieux rester sur les livrets, l'outil où placer son argent donne un ordre indicatif. Il ne place rien sur un CTO.
2. Le DIC/KID et l'ISIN
L'ISIN est l'identifiant unique du produit. Il permet d'éviter de confondre deux parts du même fonds, par exemple une version capitalisante et une version distribuante.
Le DIC/KID résume notamment le fonctionnement, le niveau de risque, les coûts et la durée recommandée. Pour les produits proposés aux particuliers dans l'Union européenne, ce document est un réflexe essentiel avant l'achat.
3. La méthode de réplication
Physique ou synthétique : vérifie simplement ce que fait le fonds et si cette méthode correspond à ton niveau de confort.
4. La taille du fonds et sa liquidité
Un ETF très petit ou très spécialisé peut être moins simple à négocier. Pour un particulier, regarde surtout :
- l'encours du fonds ;
- le spread achat/vente ;
- la liquidité des titres composant l'indice ;
- la présence de teneurs de marché.
Le volume visible en bourse ne raconte donc pas toute l'histoire de la liquidité d'un ETF.
5. Les frais : TER, mais pas seulement
Le TER correspond aux frais récurrents annoncés par le fonds.
Sur les grands indices actions, des TER autour de 0,1 à 0,3 % sont courants. Ce n'est pas une règle universelle et le TER le plus faible n'est pas automatiquement le meilleur choix.
Regarde aussi la tracking difference, c'est-à-dire l'écart de performance réellement constaté entre le fonds et son indice. Un ETF légèrement plus cher sur le papier peut parfois suivre son indice aussi bien, voire mieux, qu'un concurrent moins cher.
6. Le spread
Le spread est l'écart entre le meilleur prix proposé à l'achat et le meilleur prix proposé à la vente. Plus il est large, plus ton coût implicite de transaction est élevé.
Pour un ordre ponctuel, évite si possible les moments où le marché sous-jacent est fermé ou très agité : les spreads peuvent s'élargir.
7. La devise : ne regarde pas seulement la cotation
Un ETF coté en euros peut rester fortement exposé au dollar si ses actifs sous-jacents sont américains.
La devise de cotation n'est donc pas la même chose que le risque de change économique. Une part « hedged » cherche à couvrir une partie de ce risque, avec un coût et sans transformer l'investissement en placement sans risque.
ETF ou ETC : attention aux matières premières
Un produit coté sur l'or n'est pas nécessairement un ETF.
L'iShares Physical Gold ETC est par exemple adossé à de l'or physique, mais BlackRock l'indique comme non-UCITS. La mention « UCITS eligible » signifie qu'il peut, sous conditions, être détenu par certains fonds UCITS ; elle ne transforme pas l'ETC lui-même en ETF UCITS.
Pour débuter en ETF actions, tu peux ignorer complètement cette catégorie. Elle devient utile uniquement si tu cherches volontairement une exposition aux matières premières.
Quelques ETF UCITS accessibles depuis la France
Ces produits sont des exemples pour comprendre les expositions, pas une sélection des « meilleurs ETF ». Vérifie toujours la fiche actuelle et la disponibilité chez ton courtier avant d'acheter.
| Exposition | Exemple | ISIN | Point à retenir |
|---|---|---|---|
| S&P 500 | iShares Core S&P 500 UCITS ETF (CSPX / SXR8 selon la place) | IE00B5BMR087 | Physique, capitalisant, grandes sociétés américaines |
| MSCI World | iShares Core MSCI World UCITS ETF (IWDA / EUNL / SWDA selon la place) | IE00B4L5Y983 | Physique optimisé, marchés développés |
| FTSE All-World | Vanguard FTSE All-World UCITS ETF Acc (VWCE sur plusieurs places en EUR) | IE00BK5BQT80 | Physique, développés + émergents |
| Marchés émergents | iShares Core MSCI EM IMI UCITS ETF (EIMI / EMIM selon la place) | IE00BKM4GZ66 | Grandes, moyennes et petites capitalisations émergentes |
| CAC 40 | Amundi CAC 40 UCITS ETF Acc | FR0013380607 | Éligible au PEA, exposition France |
Un ticker peut changer selon la place de cotation et la devise. L'ISIN est plus fiable pour identifier le produit exact.
ETF actions, obligations, secteurs : à quoi servent-ils ?
ETF actions mondiaux
Ils servent de socle de croissance à long terme, avec un risque de baisse parfois important. Une diversification mondiale n'empêche pas une forte chute en période de crise.
ETF obligataires
Ils investissent dans des obligations d'État ou d'entreprises. Selon leur duration, leur qualité de crédit et leur devise, ils peuvent réduire la volatilité d'un portefeuille actions, mais ils peuvent aussi perdre de la valeur lorsque les taux montent ou lorsque le risque de crédit augmente.
Un ETF obligataire capitalisant ne verse pas forcément de revenu sur ton compte : les coupons peuvent être réinvestis à l'intérieur du fonds.
ETF sectoriels et thématiques
Technologie, santé, cybersécurité, énergie propre… ils permettent de renforcer un thème, mais concentrent davantage le portefeuille.
Pour un débutant, mieux vaut les considérer comme une éventuelle poche satellite, pas comme une obligation.
ETF à effet de levier ou inversés
Ils sont conçus autour d'objectifs de performance quotidienne. Sur plusieurs jours, le rééquilibrage quotidien et la volatilité peuvent produire un résultat très différent du simple multiple de la performance de l'indice.
Comment construire un portefeuille simple avec des ETF ?
Il n'existe pas de répartition universelle. L'allocation dépend surtout de ton horizon, de ta capacité à supporter une baisse et de l'argent dont tu peux avoir besoin avant la fin de cet horizon.
Option la plus simple
Un ETF actions mondial large peut constituer à lui seul le cœur d'un portefeuille destiné au long terme.
Si tu veux réduire les variations
Tu peux ajouter une poche obligataire adaptée à ton horizon et à ta devise. Cela réduit potentiellement la volatilité, sans garantir le capital.
Si tu veux ajouter des convictions
Garde le cœur mondial et ajoute éventuellement une petite poche émergents, petites capitalisations ou thématique. Plus tu ajoutes de poches, plus tu dois vérifier les chevauchements.
Un S&P 500 + un MSCI World + un Nasdaq, par exemple, ne signifie pas automatiquement « trois fois plus diversifié » : ces indices partagent plusieurs grandes entreprises américaines.
Investir chaque mois ou en une fois ?
Il faut distinguer deux situations.
Tu investis une partie de ton salaire chaque mois : automatiser un versement est logique, car l'argent devient disponible progressivement.
Tu disposes déjà d'une somme à investir : l'étaler peut réduire le risque psychologique d'investir juste avant une baisse, mais cela signifie aussi garder une partie de l'argent hors marché pendant un certain temps. L'étalement ne garantit donc ni un meilleur rendement ni un meilleur prix moyen.
Avant d'investir, garde une épargne de précaution adaptée à ta situation.
Comment passer son premier ordre sur un ETF ?
Une fois l'ETF choisi, la partie pratique est simple.
- Choisis l'enveloppe : PEA si l'ETF est éligible et que cela correspond à ton objectif ; sinon CTO.
- Recherche l'ISIN chez ton courtier plutôt que de te fier uniquement au nom ou au ticker.
- Ouvre le DIC/KID et vérifie l'indice, les risques, les frais, la réplication et la politique de distribution.
- Regarde le spread et le marché sur lequel l'ETF est négocié.
- Choisis le type d'ordre.
Ordre au marché ou ordre limite ?
- Ordre au marché : cherche une exécution rapide au meilleur prix disponible, mais le prix exact n'est pas garanti.
- Ordre limite : tu fixes le prix maximal auquel tu acceptes d'acheter. L'ordre peut ne pas être exécuté si ce prix n'est jamais atteint.
Pour un débutant, comprendre cette différence est plus utile que d'essayer de prédire le meilleur jour de l'année pour investir.
Rendement : ce qu'un ETF peut et ne peut pas promettre
Un ETF indiciel ne crée pas de rendement par lui-même : il transmet essentiellement la performance de son marché de référence, moins les frais et les écarts de réplication.
Exemple purement mathématique : 1 000 € capitalisés à 8 % par an pendant 20 ans donneraient environ 4 660 €. Ce calcul illustre les intérêts composés ; il ne correspond ni à une prévision ni à une promesse de rendement d'un ETF.
Les erreurs fréquentes quand on débute
- Choisir le produit avant l'indice : commence par définir l'exposition souhaitée.
- Croire que “World” signifie toute la planète : le MSCI World exclut les marchés émergents.
- Empiler des ETF qui se chevauchent : plusieurs lignes peuvent simplement dupliquer les mêmes grandes actions.
- Regarder uniquement le TER : vérifie aussi l'écart de suivi et le spread.
- Confondre devise de cotation et risque de change : un ETF coté en euros peut rester exposé au dollar.
- Confondre ETF et ETC : particulièrement fréquent sur l'or et les matières premières.
- Acheter un ETF thématique parce qu'il vient de monter : une belle performance passée ne dit rien de la suivante.
- Utiliser du levier pour aller plus vite : le risque augmente lui aussi.
- Investir ton épargne de sécurité : garde d'abord une réserve liquide.
Conclusion : un ETF simple vaut souvent mieux qu'un portefeuille compliqué
Pour débuter, tu n'as pas besoin de connaître 50 tickers. Tu dois surtout comprendre l'indice que tu achètes, l'enveloppe utilisée, les frais réels et les risques.
Un ETF mondial large peut suffire comme socle. Ensuite seulement viennent les choix secondaires : capitalisant ou distribuant, réplication physique ou synthétique, poche obligataire ou satellites.
Si l'ETF est éligible au PEA, compare d'abord cette enveloppe avec ton objectif via le guide PEA. Pour les ETF non éligibles, regarde notre comparatif des comptes-titres. Et si tu ne sais pas encore combien garder disponible avant d'investir, commence par le guide sur l'épargne de précaution.
Questions fréquentes
Qu'est-ce qu'un ETF ?
Un ETF (Exchange-Traded Fund) est un fonds coté en bourse. La plupart des ETF utilisés par les particuliers cherchent à répliquer un indice comme le S&P 500, le MSCI World ou le CAC 40, mais il existe aussi des ETF à gestion active. Un ETF indiciel permet d'acheter en une seule ligne un panier de dizaines, centaines ou milliers de titres.
Les ETF sont-ils adaptés aux débutants ?
Ils peuvent l'être pour un investissement de long terme si tu acceptes les baisses de marché. Un ETF large et diversifié évite d'avoir à sélectionner chaque action une par une. La structure ETF ne garantit toutefois pas la diversification : un ETF sectoriel ou thématique peut rester très concentré.
Quelle différence entre MSCI World et FTSE All-World ?
Le MSCI World couvre les grandes et moyennes capitalisations de 23 marchés développés. Il n'inclut pas directement les marchés émergents. Le FTSE All-World couvre à la fois les marchés développés et émergents, avec plusieurs milliers de grandes et moyennes capitalisations.
Quelle différence entre ETF capitalisant et distribuant ?
Un ETF capitalisant réinvestit automatiquement les dividendes dans le fonds. Un ETF distribuant les verse sur le compte de l'investisseur. Le bon choix dépend surtout de ton enveloppe fiscale et de ton besoin de revenu immédiat.
Quel frais regarder sur un ETF ?
Le TER est important, mais il ne suffit pas. Regarde d'abord l'indice, l'éligibilité à ton enveloppe, la réplication, la taille du fonds, l'écart de suivi avec l'indice, puis le TER et le spread achat-vente. Sur de grands indices, un TER autour de 0,1 à 0,3 % est courant, sans être une règle universelle.
Réplication physique ou synthétique : quelle différence ?
Un ETF physique détient tout ou partie des titres de l'indice. Un ETF synthétique utilise un swap avec une contrepartie financière pour obtenir la performance de l'indice. Les deux méthodes sont courantes en Europe ; le synthétique ajoute un risque de contrepartie encadré par la réglementation UCITS.
Peut-on acheter des ETF dans un PEA ?
Oui, si l'ETF est éligible au PEA. Certains ETF éligibles permettent même de suivre des indices non européens comme le S&P 500 ou le MSCI World, souvent grâce à une réplication synthétique. Après 5 ans, les gains retirés du PEA sont exonérés d'impôt sur le revenu ; les prélèvements sociaux restent dus, au taux courant de 18,6 % en 2026.
Quelle différence entre un ETF et un ETC sur l'or ?
Un ETF est un fonds coté. Un ETC est un titre coté, souvent structuré comme une créance, donnant une exposition à une matière première. L'or physique est fréquemment accessible en Europe via des ETC, qui ne sont pas des ETF UCITS même lorsqu'ils sont dits UCITS eligible.
Faut-il investir chaque mois ou tout d'un coup ?
Si tu investis ton épargne au fur et à mesure de tes revenus, un versement programmé aide à rester régulier. Si une somme est déjà disponible, l'étaler peut réduire le risque psychologique d'entrer juste avant une baisse, mais ne garantit pas un meilleur rendement qu'un investissement immédiat.
Comment passer son premier ordre sur un ETF ?
Choisis l'enveloppe, identifie l'ETF avec son ISIN, lis le DIC/KID, vérifie l'indice, les frais et le spread, puis passe un ordre via ton courtier. Un ordre limite permet de fixer le prix maximal d'achat, alors qu'un ordre au marché privilégie l'exécution sans garantir exactement le prix.